
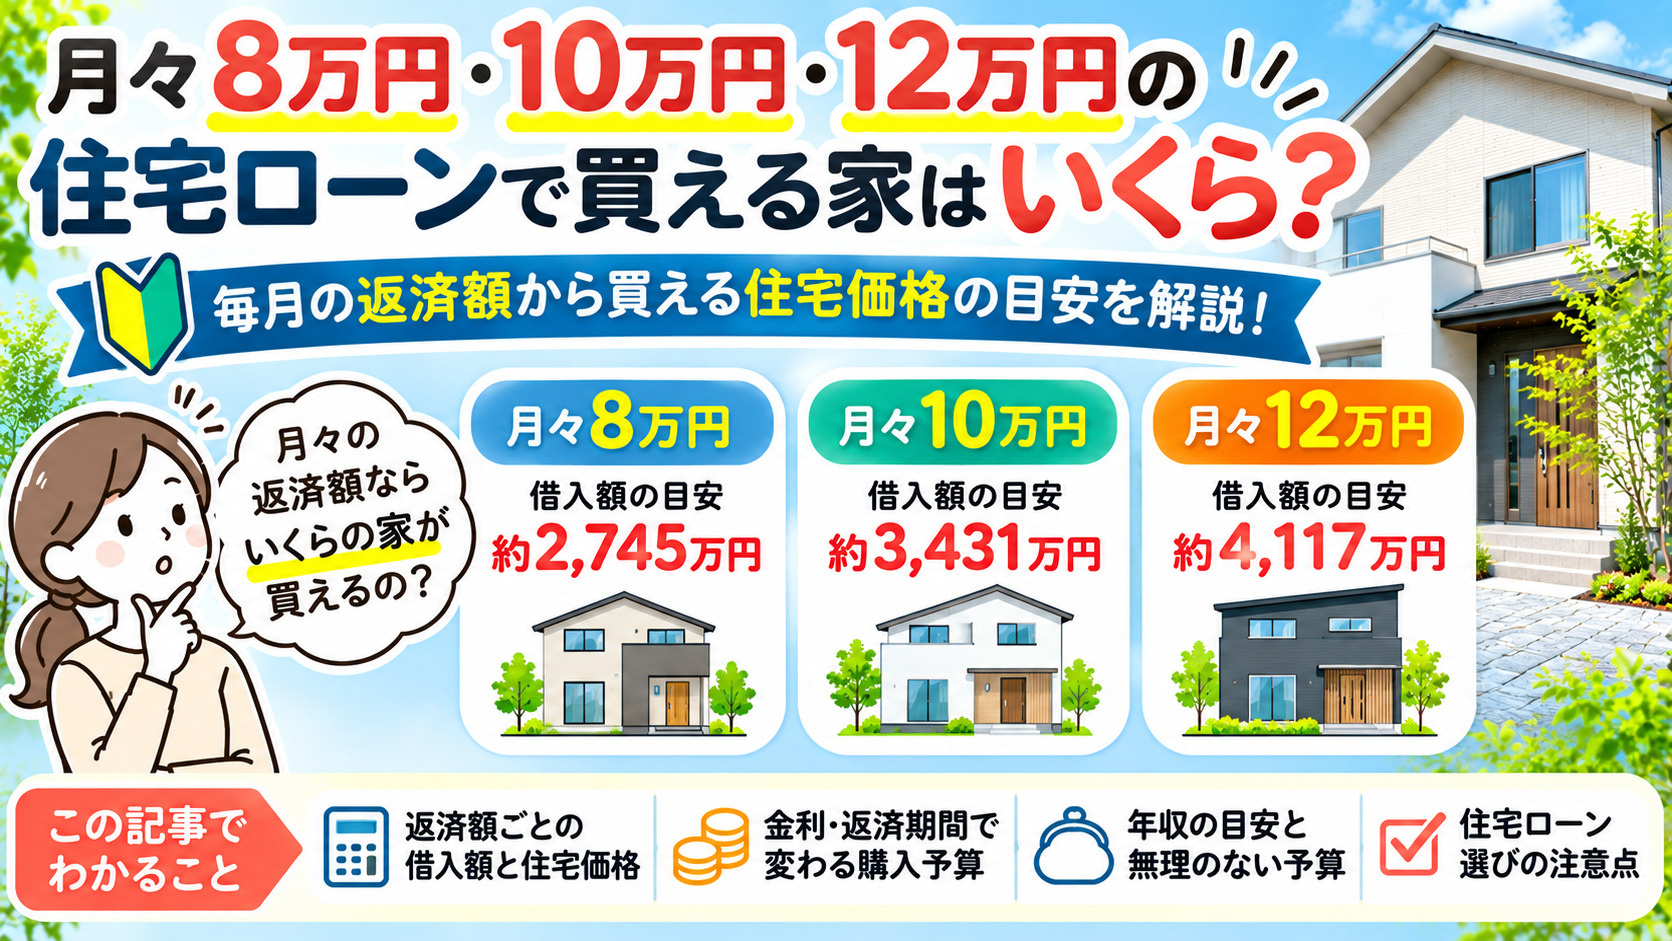
月々8万円・10万円・12万円の住宅ローンで買える家はいくら?返済額から購入予算を解

こんにちは。
住宅を探していると、
「3,500万円の家が欲しい」と物件価格から考える方法もありますが、
「住宅ローンを月々10万円くらいに抑えるなら、いくらの家が買えるの?」
と、毎月の支払額から考える方も多いのではないでしょうか。
住宅ローンには金利があります。
そのため、35年間で合計4,200万円を支払うとしても、
4,200万円をそのまま借りられるわけではありません。
つまり、「毎月払える住宅ローン」と「買っても大丈夫な家の価格」は少し違うんですね。
今回は、
月々8万円
月々10万円
月々12万円
の住宅ローンなら、どのくらいの家を購入できるのか。
できるだけ分かりやすく整理してみたいと思います。
1.まず結論|35年ローンなら借入額はこのくらい
まずは一番気になる数字から見てみます。
今回は一例として、
・返済期間35年
・元利均等返済
・ボーナス払いなし
・金利年1.195%
として計算します。
2026年11月時点で、三菱UFJ銀行の新規借入れ向け変動金利の一例は年1.195%となっています。
実際の適用金利は金融機関や審査内容などによって異なるため、
あくまでシミュレーション用の数字として考えてください。
この条件なら、おおよその借入額は、
月8万円 → 約2,745万円
月10万円 → 約3,431万円
月12万円 → 約4,117万円
となります。
思っていたより、
「月10万円でも3,400万円くらいなんだ」と感じる方もいるかもしれません。
これが金利を含めて考えるということなんですね。
2.月々8万円なら約2,700万円台が一つの目安
まず、住宅ローン月8万円の場合。
先ほどの条件なら、借入額は約2,745万円です。
頭金を入れないのであれば、
2,700万円前後の住宅が一つの目安になります。
例えば、
・土地付き新築戸建
・中古戸建
・中古マンション
などで、2,500万円~2,700万円台の物件を探すイメージです。
ただし、「2,745万円借りられるから、2,745万円の物件を買えばOK」というわけではありません。
諸費用を現金で支払うのか、住宅ローンへ含めるのかによっても変わってきます。
3.月8万円は家計に余裕を残したい家庭にも検討しやすい
月8万円なら、年間返済額は、96万円です。
住宅ローン以外にも、お金を回したい家庭では、
あえて住宅予算を抑えるという選択肢もあります。
住宅購入では、
「いくら借りられるか」ではなく、
「毎月いくらなら無理なく払えるか」から考えることが大切ですね。
4.月々10万円なら約3,400万円台が目安
次に、住宅ローン月10万円の場合です。
同じ条件なら、借入額は約3,431万円。
つまり、頭金なしなら、
3,300万円~3,400万円台の物件が一つの目安になります。
大阪の郊外エリアなどでは、
新築戸建を探すときに現実的な価格帯になることもあります。
ただ、月10万円なら年間返済額は、120万円です。
これに住宅関連の維持費が加わります。
5.月10万円の住宅ローンでも「住居費10万円」ではない
ここはかなり重要だと思いました。
住宅ローンが月10万円だから、住居費も月10万円ではありません。
戸建住宅を購入すると、
・固定資産税
・火災・地震保険
・将来の外壁・屋根修繕
・給湯器などの設備交換
などが必要になります。
マンションなら、
・管理費
・修繕積立金
・駐車場代
などもあります。
そのため、住宅ローン以外の費用を含めて家計を考えましょう‼︎
6.月々12万円なら約4,100万円台が目安
次は、住宅ローン月12万円です。
同じ条件なら、借入額は約4,117万円です。
頭金なしなら、4,000万円前後の住宅を検討できるイメージです。
年間返済額は、144万円
月10万円との差は2万円ですが、
35年間で考えるとかなり大きな差になります。
「あと2万円なら払える」と考える前に、
教育費など将来の支出も考えておきたいですね。
7.金利が変わると借りられる金額も変わる
住宅ローンで一番注意したいのが、金利です。
例えば同じ35年返済でも、
金利1.5%なら、
月8万円 → 約2,613万円
月10万円 → 約3,266万円
月12万円 → 約3,919万円
金利2.0%なら、
月8万円 → 約2,415万円
月10万円 → 約3,019万円
月12万円 → 約3,623万円
程になります。
つまり、同じ月10万円でも、
金利1%台と2%では買える家の価格が数百万円変わるということです。
8.固定金利ならさらに借入可能額が変わる
変動金利だけでなく、固定金利を選ぶ方法もあります。
例えば2026年11月のフラット35では、返済期間21~35年の最頻金利は年3.81%です。
一定の条件を満たす住宅・世帯については当初一定期間の金利引下げ制度もあります。
仮に35年間を年3.81%で単純計算すると、
月8万円 → 約1,854万円
月10万円 → 約2,318万円
月12万円 → 約2,781万円
程になります。
変動金利のシミュレーションとの差がかなりありますよね。
もちろん実際には商品ごとの条件がありますが、
住宅価格を考えるときには「月々の返済額」だけでなく金利条件までセットで見ることが大切です。
9.変動金利なら今の返済額が35年間続くとは限らない
変動金利は、借入時の金利が低いというメリットがあります。
一方で、将来的に金利が上がる可能性があります。
そのため、今の金利なら月10万円。
だからギリギリまで借りよう。
という考え方は少し注意が必要ですね⚠︎
10.「買える家」と「借りられる住宅ローン」は同じではない
住宅購入には、諸費用があります。
そのため、
頭金として使える現金と、
諸費用として残しておく現金を分けて考えた方が安全です。
11.頭金を500万円入れれば買える家は500万円高くなる?
基本的には、自己資金を多く入れれば、
住宅ローン借入額より高い物件を購入できます。
例えば、
住宅ローン3,400万円、自己資金500万円なら、
最大3,900万円程度の購入資金になります。
ただし500万円の中から諸費用も支払うなら、
物件価格に使える金額はその分少なくなります。
つまり、「貯金=全部頭金」ではないということですね。
12.返済期間を40年にすると買える家は高くなる
最近は、35年より長い住宅ローンを利用できる金融機関もあります。
返済期間を40年にすると、同じ借入額でも毎月の返済額は下がります。
逆に、同じ月10万円なら、
35年より多く借りられる可能性があります。
ただし、返済期間が長くなるほど、総支払利息は増えやすくなります。
また、完済年齢が何歳になるかも重要です。
13.50年ローンなら安心というわけではない
最近は、50年住宅ローンという商品もあります。
月々の支払いを抑えられるため、若い世代には魅力があります。
ただ、30歳で50年ローンなら完済80歳。という計算です。
もちろん、途中で繰上返済する方法もあります。
でも、「月々が安くなるから借入額を増やす」
という使い方には注意した方がいいと思います。
14.実際の利用者は返済負担率15~20%が最も多い
住宅金融支援機構の2026年1月調査では、
住宅ローン利用者の返済負担率は、
「15%超~20%以内」が26.2%で最も多いという結果になっています。
これは個人的にも参考になる数字だと思いました。
審査上借りられる限界と、
実際に多くの方が選んでいる返済水準には差があるんですね。
15.月8万円なら年収はいくら必要?
月8万円なら、年間住宅ローン返済額は96万円。
仮に返済負担率20%で考えると、年収480万円。
25%なら、年収384万円という計算になります。
ただし、車のローンなどがある場合は、住宅ローンだけで考えてはいけません。
16.車のローンがある人は特に注意
返済負担率では、住宅ローンだけを見るとは限りません。
住宅金融支援機構の案内でも、
・自動車ローン
・教育ローン
・カードローン
などを含めた年間返済額で総返済負担率を計算します。
例えば、
・車ローン月3万円。
・住宅ローン月10万円。
なら、合計月13万円の返済です。
住宅購入前に、他のローン残高も整理しておきたいですね。
17.子育て世帯は「今払えるか」だけで決めない
小さなお子さんがいる家庭の場合、
住宅購入時点では、教育費がそれほど高くないことがあります。
でも10年後、進学すると、支出が増えていきます。
そのため、今なら月12万円払えるではなく、
教育費が増えたときにも払えるかを考えることが重要です。
18.共働きなら片方の収入が減る可能性も考える
共働きなら、世帯年収を合計して考えられます。
例えば、
夫500万円、妻400万円、世帯年収900万円。
ただし、出産や病気などで、一時的に収入が減る可能性もあります。
住宅ローンを組むときには、
現在の最高収入を基準にしすぎないことも大切だと思います。
19.ボーナス払いは慎重に考える
住宅ローンには、ボーナス併用払いもあります。
例えば、
普段は月8万円。
ボーナス月だけ20万円追加。
という方法です。
これなら高い物件を買いやすくなります。
ただし、会社の業績などによって、ボーナスが減る可能性もあります。
個人的には、
通常の毎月返済だけで無理なく返せる予算を基本に考えた方が分かりやすいと思います。
20.固定資産税も毎年必要
住宅を購入すると、
土地と建物に対して、固定資産税などがかかります。
毎月請求されるわけではないので、
住宅ローンだけを見ていると忘れやすい費用です。
21.住宅ローン+2~3万円くらい余裕を見る考え方も
例えば、住宅ローン月10万円。
だから、
毎月の住宅費を10万円と考えるのではなく、
・固定資産税
・保険
・修繕積立
などを考え、もう少し余裕を持って家計を見る。
具体的な必要額は住宅によって違いますが、
住宅ローンだけを住居費と思わないことが大切です。
22.金利上昇を想定したシミュレーションもする
変動金利を選ぶ場合は、現在の金利だけでなく、
もし金利が上がったら?と考えてみます。
例えば、
・金利1%台
・2%
・3%
それぞれの場合に、月々どのくらいになるか。
これを住宅ローン契約前に確認しておくと、借りすぎを防ぎやすくなります。
【まとめ】
35年返済・金利年1.195%の一例では、
・月8万円なら約2,745万円
・月10万円なら約3,431万円
・月12万円なら約4,117万円
程度の借入額になります。
でも今回調べてみて一番重要だと思ったのは、
この金額ギリギリまで借りる必要はないということです。
家は、住宅ローンを返すために買うものではありません。
家族が安心して暮らすために買うものですよね。
だから、
「銀行が4,000万円貸してくれる」から4,000万円の家を買うのではなく、
「毎月10万円なら、教育費や貯金も確保しながら生活できる」という考え方で予算を決める。
その方が、住宅購入後も無理なく暮らしやすいと思います。
そして、月々の支払い額だけでなく、金利が上がった場合まで考えておきましょう。
住宅購入は、「今払える金額」ではなく
「長く払い続けられる金額」で考えることが大切なんですね。
これから住宅を探される方は、
まず、「月々いくらまでなら無理なく払える?」というところから、
家族で話し合ってみてはいかがでしょうか。
そこから住宅ローンの借入額を逆算すると、
自分たちに合った住宅価格が見えやすくなると思います。
※本記事の借入額は元利均等返済・35年・ボーナス払いなしなど一定条件による概算です。実際の借入可能額、適用金利、毎月返済額は金融機関、審査結果、団体信用生命保険、融資条件等によって異なります。住宅購入時には金融機関等で個別にご確認ください。